
Commerce pillé le 17 octobre à Marseille et mal assuré : les recours qui restent
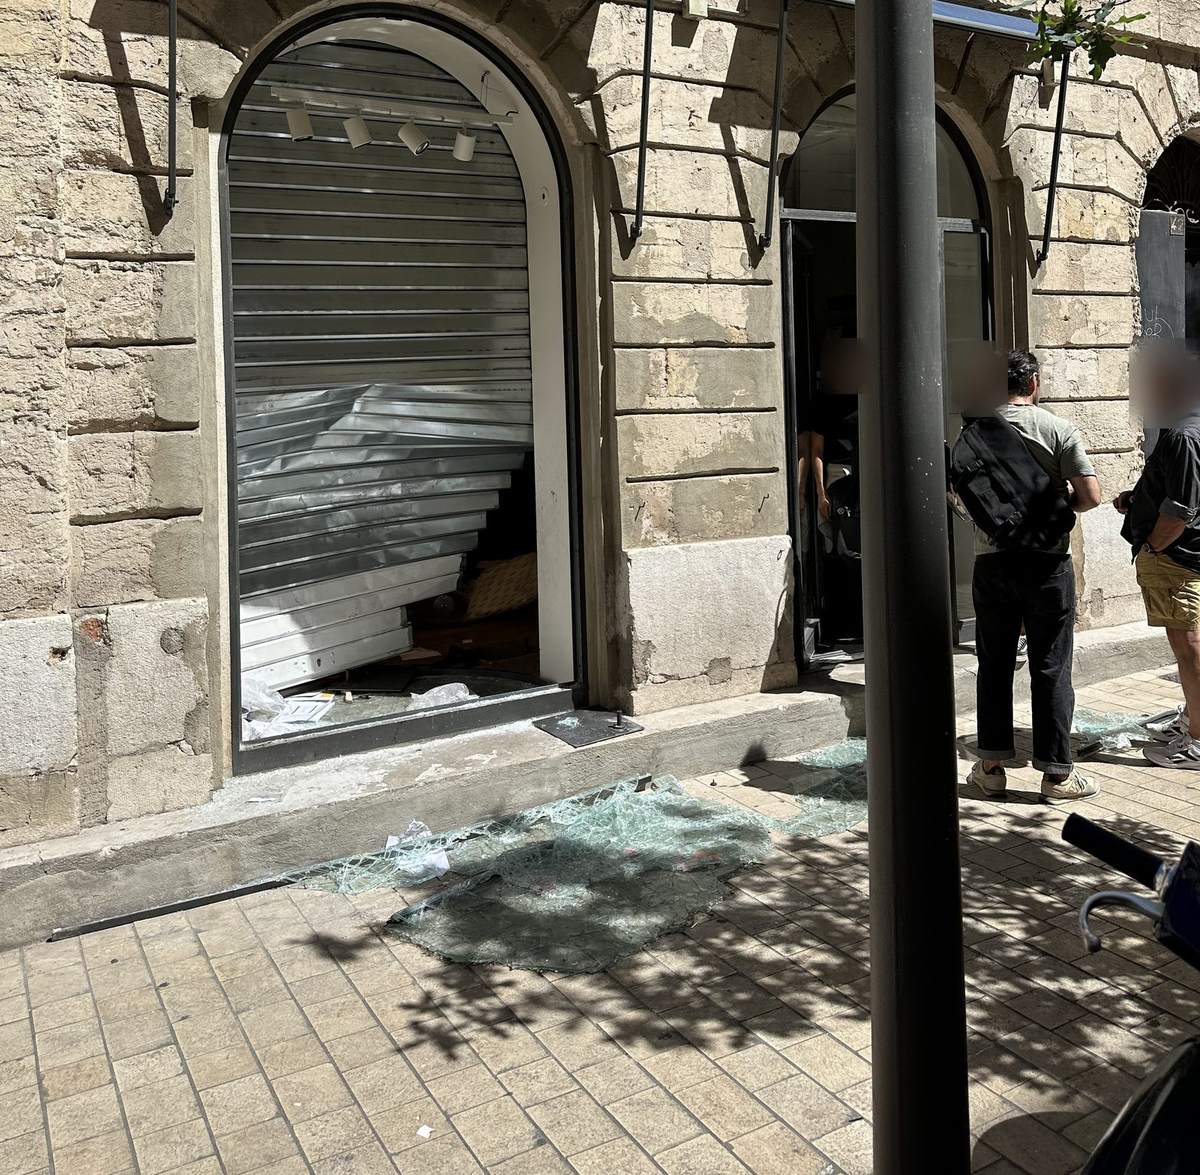
Samedi 17 octobre 2026, en marge des manifestations de la journée de mobilisation, des dizaines de commerces du centre-ville de Marseille ont été pillés ou vandalisés entre la préfecture et le Vieux-Port, de la Canebière à la rue Saint-Ferréol et à la rue Paradis, jusqu'au Centre Bourse (AFP ; France 3 Provence-Alpes ; Les Nouvelles Publications). Depuis, beaucoup de commerçants marseillais craignent ou découvrent la même réponse de leur assureur : « les émeutes ne sont pas couvertes ».
Les pillages ont commencé dès la matinée et se sont poursuivis pendant une dizaine d'heures : des scènes de pillage étaient encore signalées rue Saint-Ferréol vers 20 heures (Destimed). Les journalistes présents décrivent des forces de l'ordre peu nombreuses, intervenant par à-coups, sans parvenir à y mettre fin (Marsactu).
Cette réponse n'est pas toujours exacte, et elle ne règle pas tout. L'assureur doit prouver l'exclusion qu'il invoque. Le courtier qui a placé un contrat inadapté peut devoir réparer. Le bail commercial et le Code civil répartissent une partie de la charge. Encore faut-il agir vite et dans le bon ordre.
Inutile, en revanche, de tout miser sur une indemnisation publique. Le juge administratif refuse de plus en plus souvent d'indemniser les pillages lorsqu'il les attribue à des groupes venus piller, et non à la foule des manifestants. Les procédures durent plusieurs années. L'action contre l'État reste utile pour récupérer une franchise ou la part non couverte, mais les principales solutions qui suivent ne dépendent pas de lui.
Magasin pillé à Marseille : les gestes des premières 48 heures
Ce qui n'est pas fait dans les premiers jours se rattrape mal, voire pas du tout.
- Déclarez le sinistre par écrit, même si l'on vous a dit au téléphone que vous n'êtes pas couvert. En cas de vol, le contrat ne peut pas vous imposer moins de deux jours ouvrés (article L. 113-2 du Code des assurances). Envoyez une lettre recommandée avec accusé de réception à l'assureur, avec copie à votre courtier ou agent.
- Portez plainte et gardez le récépissé. L'assureur le demandera, et la plainte ouvre la voie d'une action contre les auteurs.
- Faites constater par un commissaire de justice avant de nettoyer ou de réparer. Un constat daté et photographié vaut mieux que vos seules photos.
- Sauvegardez immédiatement les vidéos de surveillance et l'historique de l'alarme. Beaucoup d'enregistreurs effacent automatiquement les images au bout de quelques jours. Ces images établissent aussi l'heure et la durée des faits. Gardez les témoignages de voisins et les publications en ligne montrant votre rue ce jour-là.
- Reconstituez votre stock avec des pièces : inventaire informatique, factures d'achat, dernier inventaire comptable. Ne jetez aucun objet endommagé avant le passage de l'expert.
- Sécurisez le local et conservez chaque facture (vitrier, planches, serrurier, gardiennage) : ces frais font partie de votre préjudice.
- Ne signez aucune quittance ni aucun accord d'indemnisation sans relecture. Une quittance « pour solde de tout compte » peut vous empêcher de réclamer le reste plus tard.
Un retard de déclaration n'est pas forcément fatal : l'assureur ne peut vous opposer une déchéance que s'il prouve que ce retard lui a causé un préjudice (même article). Mieux vaut toutefois ne pas lui offrir ce terrain.
Assurance qui refuse le pillage du 17 octobre : l'exclusion « émeutes » se discute
La règle de départ. Sauf clause contraire, l'assureur ne couvre pas les dommages causés par des émeutes ou des mouvements populaires (article L. 121-8 du Code des assurances). Si votre contrat est muet, cette exclusion légale s'applique (Cass. 2e civ., 13 décembre 2012, n° 11-19.619). Mais beaucoup de multirisques professionnelles contiennent une extension « émeutes et mouvements populaires ». Demandez une copie complète de votre contrat : conditions particulières, conditions générales, avenants.
C'est à l'assureur de prouver l'émeute. Le même article prévoit que, lorsque ce risque n'est pas couvert, il appartient à l'assureur de prouver que le sinistre résulte d'une émeute ou d'un mouvement populaire. Un courrier qui affirme « émeutes non couvertes » n'est pas une preuve. Le vol commis par une bande qui profite du désordre n'est pas forcément le fait d'une émeute : c'est une question de faits, et la charge de la démonstration pèse sur l'assureur.
Une clause d'exclusion doit être claire et visible. Si l'assureur invoque une clause de son propre contrat, elle doit être « formelle et limitée » (article L. 113-1) et rédigée en caractères très apparents (article L. 112-4). Une exclusion imprécise, même en partie, ne s'applique pas du tout (Cass. 2e civ., 17 juin 2021, n° 19-24.467). Et dans le doute, un contrat d'adhésion s'interprète contre celui qui l'a proposé (article 1190 du Code civil).
Relisez chaque garantie séparément. Vol, vandalisme, bris de glace, perte d'exploitation : chacune a ses conditions, ses plafonds et ses exclusions. Un refus sur l'une ne vaut pas refus sur toutes.
Contestez le chiffrage. Le rapport de l'expert de l'assureur ne vous lie pas. Vous pouvez faire appel à votre propre expert d'assuré et produire vos pièces comptables.
Surveillez le délai de deux ans. L'action contre votre assureur se prescrit par deux ans à compter du sinistre (article L. 114-1). Ce délai est interrompu par la désignation d'un expert ou par une lettre recommandée avec accusé de réception adressée à l'assureur au sujet du règlement de l'indemnité (article L. 114-2).
Franchise élevée sur la vitrine : la récupérer auprès de l'État ou des pilleurs
Même bien assurés, beaucoup de commerçants marseillais gardent à leur charge une franchise élevée, notamment sur le bris de glace des vitrines. Cette somme n'est pas forcément perdue.
Vérifiez d'abord la franchise appliquée. Comparez-la aux conditions particulières de votre contrat, et regardez si elle s'applique par sinistre ou par garantie. Si elle s'applique par sinistre, l'assureur ne peut pas en principe en cumuler plusieurs pour un même pillage.
L'État peut rembourser la franchise. Au titre de sa responsabilité pour les dommages causés par des attroupements (article L. 211-10 du Code de la sécurité intérieure), une cour administrative d'appel a condamné l'État à verser à un commerçant la franchise restée à sa charge, en même temps qu'elle condamnait l'État à rembourser son assureur (CAA Toulouse, 1er octobre 2024, n° 22TL21470). Votre assureur, qui vous a indemnisé, se retournera souvent lui-même contre l'État : votre demande peut être présentée avec la sienne.
Les conditions restent strictes. Le juge doit retenir que le pillage procède de la foule des manifestants, et non d'un groupe venu uniquement pour piller. La démarche commence par une demande préalable chiffrée adressée au préfet. La créance se prescrit au 31 décembre 2030, mais si le préfet refuse par une décision écrite mentionnant les voies et délais de recours, il ne reste que deux mois pour saisir le tribunal administratif.
La franchise se réclame aussi aux pilleurs. Elle fait partie du préjudice que vous pouvez demander aux auteurs identifiés en vous constituant partie civile (voir plus bas).
Mal assuré par votre courtier ou votre agent : le défaut de conseil
Si votre contrat ne couvre pas les émeutes, ou plafonne le vol à un montant sans rapport avec votre stock, la question suivante est simple : vous l'avait-on dit ?
Une obligation écrite de conseil. Avant toute souscription, le courtier, l'agent ou l'assureur doit préciser par écrit vos exigences et vos besoins, puis vous conseiller un contrat cohérent avec eux, en motivant ce conseil (article L. 521-4 du Code des assurances). La Cour de cassation sanctionne le courtier qui n'a pas spécialement attiré l'attention de son client sur la nécessité d'une garantie complémentaire couvrant le risque finalement survenu (Cass. 2e civ., 15 septembre 2022, n° 21-15.528).
Ce que vous pouvez obtenir. L'indemnisation d'une perte de chance d'avoir été correctement assuré. À propos d'une banque, la Cour de cassation juge que toute perte de chance ouvre droit à réparation, sans qu'il faille prouver que, mieux conseillé, on aurait certainement souscrit la bonne garantie (Cass. 2e civ., 17 juin 2021, n° 19-24.467).
Un débiteur solvable. Tout intermédiaire d'assurance doit être couvert par une assurance de responsabilité civile professionnelle (article L. 512-6). Si votre interlocuteur est un agent général, la compagnie qui l'a mandaté répond de ses fautes (article L. 511-1, IV).
Pas le piège des deux ans. L'action en responsabilité contre le courtier n'est pas une action dérivant du contrat d'assurance : la prescription de deux ans ne s'y applique pas (Cass. 1re civ., 3 mars 1987, n° 85-15.865).
Les pièces à retrouver : la proposition ou le devis, le document « exigences et besoins », le questionnaire de souscription, la valeur de stock déclarée, et tous les courriels échangés avec l'intermédiaire.
Locataire d'un commerce pillé : quels sont mes droits face au bailleur ?
Votre local est debout, mais la vitrine est brisée, le rideau forcé et le stock envolé. Le Code civil et votre bail répondent à trois questions : qui répare, qui répond des dégâts, et ce que devient le loyer.
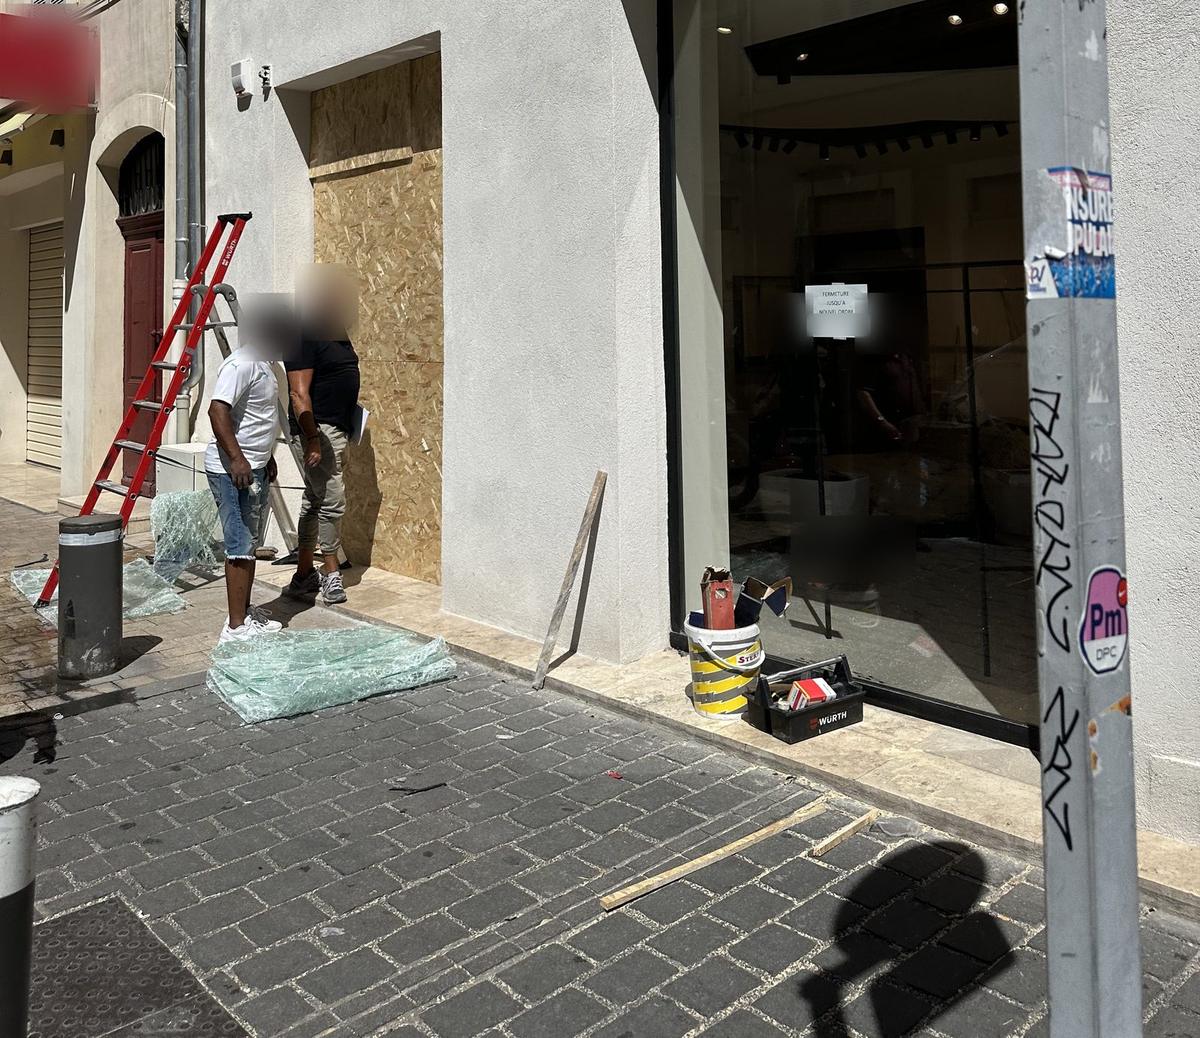
Les vitres brisées par les pilleurs ne sont pas, en principe, à votre charge. Le Code civil range les vitres parmi les réparations locatives, sauf lorsqu'elles sont cassées par des accidents extraordinaires et de force majeure (article 1754 du Code civil). Plus largement, aucune réparation locative (porte, serrure, fermeture de boutique) n'est due par le locataire lorsqu'elle n'est occasionnée que par la force majeure (article 1755). Ces règles s'appliquent sauf clause contraire : lisez la clause « entretien et réparations » de votre bail.
Les grosses réparations restent au propriétaire. Pour les baux conclus ou renouvelés depuis novembre 2014, les grosses réparations de l'article 606 du Code civil ne peuvent pas être mises à la charge du locataire (article R. 145-35 du Code de commerce). Si les gros murs ou la structure ont souffert, ces travaux relèvent en principe du bailleur.
Vous ne répondez pas des dégâts commis par les pilleurs, à condition de le prouver. Le locataire répond des dégradations survenues pendant sa jouissance, sauf s'il prouve qu'elles ont eu lieu sans sa faute (article 1732 du Code civil). La plainte, le constat du commissaire de justice et les vidéos sont précisément cette preuve. En cas d'incendie, la règle est plus stricte : il faut prouver le cas fortuit ou la force majeure (article 1733).
Le loyer reste dû, mais il se négocie. Le bailleur ne répond pas des voies de fait commises par des tiers (article 1725 du Code civil), et la force majeure ne dispense pas de payer une somme d'argent (Cass. com., 16 septembre 2014, n° 13-20.306). Demandez par écrit un report ou une franchise pour les jours de fermeture : un bailleur de centre-ville a intérêt à garder son locataire. En cas de commandement de payer, voyez plus bas les délais que le juge peut accorder.
L'obligation d'ouvrir peut être suspendue. Si votre bail ou le règlement d'un centre commercial impose une exploitation continue, une fermeture imposée par le pillage peut relever de la force majeure : l'obligation est alors suspendue le temps de l'empêchement (article 1218 du Code civil).
Prévenez le bailleur par écrit et cherchez les autres assurances. Informez-le du sinistre par lettre recommandée et demandez-lui de le déclarer à son propre assureur ; si le local est en copropriété, prévenez aussi le syndic, dont l'assurance peut couvrir la façade ou les parties communes. Lisez la clause « assurances » de votre bail : elle répartit souvent les risques et prévoit des renonciations à recours.
Marchandises en dépôt, bijoux ou appareils confiés par des clients : qui supporte la perte ?
Bijoutiers, horlogers, réparateurs, boutiques en dépôt-vente : une partie de ce qui a été volé ne vous appartenait pas. Fournisseurs et clients vont vous demander des comptes.
La force majeure vous protège. Celui qui garde la chose d'autrui n'est pas tenu des accidents de force majeure, sauf s'il avait déjà été mis en demeure de la restituer (article 1929 du Code civil). Il y a force majeure lorsque l'événement échappe à votre contrôle, ne pouvait être raisonnablement prévu et ne pouvait être évité par des mesures appropriées (article 1218).
Mais l'exigence est plus forte pour un professionnel rémunéré. Le juge apprécie plus sévèrement la garde lorsque le dépositaire est payé pour garder (article 1928). Vous devrez montrer que vous aviez pris les précautions normales : rideau baissé, coffre, alarme, mise à l'abri dès les premiers troubles. Chaque cas se plaide sur ses faits.
La durée des pillages du 17 octobre joue dans les deux sens. Des heures de pillage sans intervention efficace montrent qu'il était impossible de s'y opposer. Mais on vous demandera aussi ce que vous avez fait, pendant ce temps, pour mettre les biens confiés à l'abri.
Relisez vos contrats fournisseurs. Un contrat de dépôt-vente ou de consignation prévoit souvent qui assure les marchandises et qui supporte le risque de vol. Le fournisseur a parfois lui-même une assurance qui couvre son stock chez ses revendeurs.
Ne reconnaissez rien par écrit à chaud. Informez vos clients et fournisseurs du sinistre, mais ne signez aucune reconnaissance de dette avant d'avoir fait le point sur vos garanties et vos moyens de défense.
Pilleurs interpellés : se constituer partie civile sans attendre
Lorsque des pilleurs sont interpellés, leur dossier peut passer très vite devant le tribunal correctionnel, parfois en comparution immédiate. Il faut être prêt à y réclamer votre préjudice.
Pas besoin de vous déplacer à l'audience. Vous pouvez vous constituer partie civile par lettre recommandée avec avis de réception, par télécopie ou par voie électronique, parvenue au tribunal au moins 24 heures avant l'audience, avec vos justificatifs (article 420-1 du Code de procédure pénale). Avec l'accord du procureur, la demande peut même être faite dès l'enquête, auprès de l'enquêteur qui en dresse procès-verbal (même article). Demandez à être avisé de la date d'audience lors de votre plainte.
Si l'auteur est mineur, ses parents répondent de plein droit du dommage (article 1242 du Code civil). Attention : leur assureur de responsabilité civile peut lui aussi opposer l'exclusion légale des émeutes (Cass. 2e civ., 13 décembre 2012, n° 11-19.619). Les parents restent alors tenus personnellement.
Une aide au recouvrement existe pour les personnes physiques. Le commerçant qui exerce en nom propre et a obtenu des dommages-intérêts par une décision pénale définitive, sans pouvoir être indemnisé par la commission d'indemnisation des victimes, peut solliciter une aide au recouvrement (article 706-15-1 du Code de procédure pénale). Une société n'y a pas accès.
Soyons lucides : un pilleur est rarement solvable. Cette voie complète les autres, elle ne les remplace pas.
Trésorerie à sec après le pillage : obtenir des délais avant que les créanciers ne frappent
Le stock a disparu, mais les loyers, les échéances bancaires et les fournisseurs continuent de tomber. Le droit offre des délais, à condition de les demander tôt.
Des délais de paiement jusqu'à deux ans. Le juge peut reporter ou échelonner vos dettes dans la limite de deux années ; sa décision suspend les procédures d'exécution engagées et neutralise les pénalités de retard pendant ce délai (article 1343-5 du Code civil).
Commandement de payer du bailleur : attention à la règle nouvelle. Le juge peut accorder des délais et suspendre la clause résolutoire du bail commercial. Mais depuis la loi du 26 mai 2026 de simplification de la vie économique, ces délais supposent que le locataire soit capable de régler sa dette et ait repris le paiement intégral du loyer courant avant la première audience (article L. 145-41 du Code de commerce). Un commerçant qui laisse filer le loyer courant perd cette protection.
La conciliation : négocier avec tous vos créanciers, à l'abri. Elle est ouverte au commerçant qui connaît une difficulté avérée ou prévisible et n'est pas en cessation des paiements depuis plus de 45 jours (article L. 611-4 du Code de commerce). À Marseille, elle se demande au président du tribunal des activités économiques. Pendant la procédure, le juge peut imposer des délais à un créancier qui vous poursuit ou qui refuse de suspendre sa créance (article L. 611-7).
La sauvegarde, si la situation est plus lourde. Elle protège le commerçant qui n'est pas en cessation des paiements mais ne peut surmonter seul ses difficultés, et débouche sur un plan (article L. 620-1 du Code de commerce).
Plus la démarche est précoce, plus les options sont nombreuses. Attendre la cessation des paiements, c'est réduire le choix au redressement ou à la liquidation.
Questions fréquentes des commerçants pillés
Mon assurance invoque l'exclusion « émeutes » pour le 17 octobre : est-ce définitif ?
Non. Vérifiez d'abord si votre contrat contient une extension « émeutes et mouvements populaires ». Si ce n'est pas le cas, l'assureur doit encore prouver que votre sinistre résulte bien d'une émeute, et toute clause d'exclusion qu'il invoque doit être claire, limitée et très apparente.
Combien de temps ai-je pour déclarer le vol ?
Le délai prévu par votre contrat, qui ne peut être inférieur à deux jours ouvrés en cas de vol. Déclarez par écrit, sans attendre.
Combien de temps ai-je pour contester le refus ?
Deux ans à compter du sinistre pour agir contre l'assureur, délai que l'on peut interrompre par lettre recommandée. L'action contre un courtier fautif n'est pas enfermée dans ce délai de deux ans.
Dois-je payer le loyer pendant la fermeture du magasin ?
En principe oui : le bailleur ne répond pas du pillage, et le local n'est pas détruit. Négociez par écrit un report ou une franchise. Si le bailleur vous délivre un commandement de payer, reprendre le paiement intégral du loyer courant avant la première audience conditionne désormais l'octroi de délais par le juge.
Qui paie la vitrine et le rideau métallique ?
Votre garantie bris de glace si vous l'avez souscrite. À défaut, le Code civil ne met pas à la charge du locataire les vitres cassées par force majeure, sauf clause contraire du bail. Pour les baux conclus ou renouvelés depuis novembre 2014, les grosses réparations de structure restent à la charge du propriétaire.
L'État va-t-il m'indemniser ?
Un régime de responsabilité de l'État existe pour les dommages causés par des attroupements. Il peut notamment couvrir la franchise ou la part du dommage que votre assurance ne prend pas en charge. Le 17 octobre, les pillages se sont déroulés pendant des heures, en même temps que les cortèges : c'est un argument, car le juge tient compte de cette concomitance (CAA Paris, 13 mars 2026, n° 24PA03813). L'absence d'intervention efficace peut aussi être reprochée à l'État, mais il faut alors prouver que des renforts auraient évité votre dommage, preuve que le juge n'a pas retenue après les émeutes de Nouvelle-Calédonie (CAA Paris, 3 juillet 2026, n° 26PA00914). Surtout, le juge écarte de plus en plus souvent les pillages qu'il attribue à des groupes venus piller, et la procédure dure des années. Ce n'est pas la voie à privilégier pour l'essentiel du dommage ; le délai pour la préserver court jusqu'au 31 décembre 2030.
Un fonds d'indemnisation des commerçants sera-t-il mis en place ?
À la date de cet article, aucun fonds n'a été annoncé pour les commerçants pillés le 17 octobre à Marseille. Si un dispositif est ouvert, le cabinet peut vous aider à remplir et déposer votre dossier. Réunissez dès maintenant vos justificatifs : ils seront demandés.
Mes clients peuvent-ils me réclamer les bijoux ou appareils qu'ils m'avaient confiés ?
Ils le peuvent, mais vous pouvez opposer la force majeure si le pillage était imprévisible et irrésistible et si vous aviez pris les précautions normales. Tout dépend des circonstances : ne reconnaissez rien par écrit avant d'avoir fait le point.
Commerçant pillé à Marseille : faire le point rapidement avec un avocat
Après le 17 octobre, chaque dossier se joue sur trois choses : les délais, les preuves conservées dans les premiers jours, et la lecture précise des contrats. Assurance, courtier, bail, fournisseurs, auteurs : les débiteurs possibles sont plus nombreux qu'il n'y paraît, et l'ordre dans lequel on les sollicite compte.
Pour saisir le cabinet, adressez votre contrat d'assurance complet (conditions particulières, conditions générales et avenants) par courriel à benjamin.ayoun@provence-avocats.fr, ou joignez-le au formulaire de rendez-vous, rubrique « Joindre des pièces ». Inutile d'attendre la position de votre assureur : le cabinet intervient directement pour vous aider à connaître vos droits. Votre contrat permet une étude préliminaire de votre situation, et cette première étude de dossier n'est pas facturée.
Si vous décidez ensuite de confier votre dossier au cabinet, une convention d'honoraires écrite vous sera proposée au préalable. Les documents transmis sont couverts par le secret professionnel.
Pour la suite, réunissez votre bail, le récépissé de plainte, vos photos et vidéos, et vos derniers inventaires.
Aucun fonds d'aide n'est annoncé à ce jour. Si un dispositif est ouvert aux commerçants pillés, par une collectivité, un organisme consulaire ou les assureurs, le cabinet vous aide à constituer, remplir et déposer votre dossier. Les pièces réunies dès maintenant (plainte, constat, inventaire, contrat d'assurance) vous serviront aussi pour ces demandes.
Votre commerce a été pillé le 17 octobre ?
Envoyez votre contrat d'assurance : la première étude de dossier n'est pas facturée. Maître Benjamin AYOUN, avocat au Barreau de Marseille depuis 2009, intervient en baux commerciaux et en droit immobilier.
19 boulevard Arthur Michaud, 13015 Marseille · Tél. : 04 84 25 40 92 · benjamin.ayoun@provence-avocats.fr
Cet article présente des règles générales à la date du 18 octobre 2026. Il ne remplace pas l'examen de votre situation et de vos contrats.